

Mutuelle collective en entreprise : Cinq points à vérifier avant la fin de l’année
Votre mutuelle collective répond-elle encore aux besoins de vos salariés et au budget de votre entreprise ? À l’approche de 2027, le bilan de fin d’année permet de vérifier les garanties, le financement et l’organisation de votre couverture santé. Pour les dirigeants de TPE et PME du secteur privé, voici cinq points à examiner avant de décider de conserver, d’adapter ou de changer leur contrat.
1-Vérifier les obligations de votre entreprise
Depuis le 1er janvier 2016, les employeurs du secteur privé doivent faire bénéficier leurs salariés d’une complémentaire santé collective. Cette couverture doit respecter un socle minimal de garanties. L’employeur finance au moins 50 % de la cotisation de la couverture collective obligatoire. Certains salariés peuvent demander une dispense d’adhésion dans les cas prévus par les textes.
Convention collective et contrat responsable : les exigences à respecter
Votre convention collective ou votre accord de branche peut imposer des garanties ou des règles de financement plus favorables. Son évolution peut entraîner des mises en conformités obligatoires. Avant de comparer des devis, identifiez donc les exigences applicables à votre activité. Une offre moins chère doit d’abord répondre à ces obligations.
Assurez-vous également que le contrat proposé est qualifié de « responsable », condition obligatoire pour que l’entreprise conserve ses avantages fiscaux et ses exonérations de cotisations sociales.
Qu’est-ce qu’un contrat responsable ?
Un contrat de mutuelle est dit « responsable » lorsqu’il respecte un cahier des charges fixé par la loi. Son objectif est de responsabiliser le patient et de maîtriser les dépenses de santé.
- Ce qu’il doit obligatoirement couvrir : L’intégralité du ticket modérateur (consultations et actes remboursés), le forfait hospitalier sans limite de durée, et le panier 100 % Santé (Reste à Charge Zéro sur une sélection de lunettes, prothèses dentaires et aides auditives, fauteuils roulants et prothèses capillaires).
- Ce qu’il lui est interdit de rembourser : La participation forfaitaire de 2 € et les franchises médicales (sur les médicaments ou les transports), qui restent toujours à la charge du salarié.
- L’enjeu pour votre TPE/PME : 95 % des contrats collectifs du marché sont responsables. Ne pas en choisir un priverait votre entreprise de toutes les exonérations sociales et fiscales liées à la mutuelle d’entreprise.
2-Examiner les garanties et les restes à charge
Un tarif mensuel renseigne sur le coût du contrat. Pour apprécier sa protection, il faut aussi lire les remboursements poste par poste : consultations avec dépassements d’honoraires, hospitalisation, optique et dentaire. Comparez les plafonds, les forfaits et les conditions de prise en charge.
Attention à la lecture des pourcentages : une garantie à 100 % de la base de remboursement ne signifie pas que 100 % de la facture sera remboursée. Les montants annoncés tiennent généralement compte du remboursement de la Sécurité sociale. Faites traduire les garanties en euros sur des exemples de soins comparables.
Pour préparer ce bilan, recueillez les retours généraux de vos salariés sur la couverture et les services. Les besoins exprimés peuvent aider à choisir les garanties à renforcer, sans demander aux collaborateurs de transmettre leurs dossiers médicaux à l’entreprise.
3-Calculer le budget pour l’entreprise et les salariés
Si une nouvelle cotisation vous est annoncée, mesurez son effet sur une année complète. Intégrez la part employeur, la part salariale, les recrutements prévus et les éventuelles options. Vérifiez également si le tarif présenté couvre uniquement le salarié ou comprend des ayants droit. Pensez également aux éventuels coûts des garanties optionnelles pouvant compléter la garantie de base, et supportés par le salarié.
Exemple de calcul hypothétique : une entreprise couvre 10 salariés, avec une cotisation mensuelle par salarié de 60 € et une participation employeur de 50 %. Si la cotisation passe à 66 €, soit une hausse de 10 %, la répartition devient la suivante.
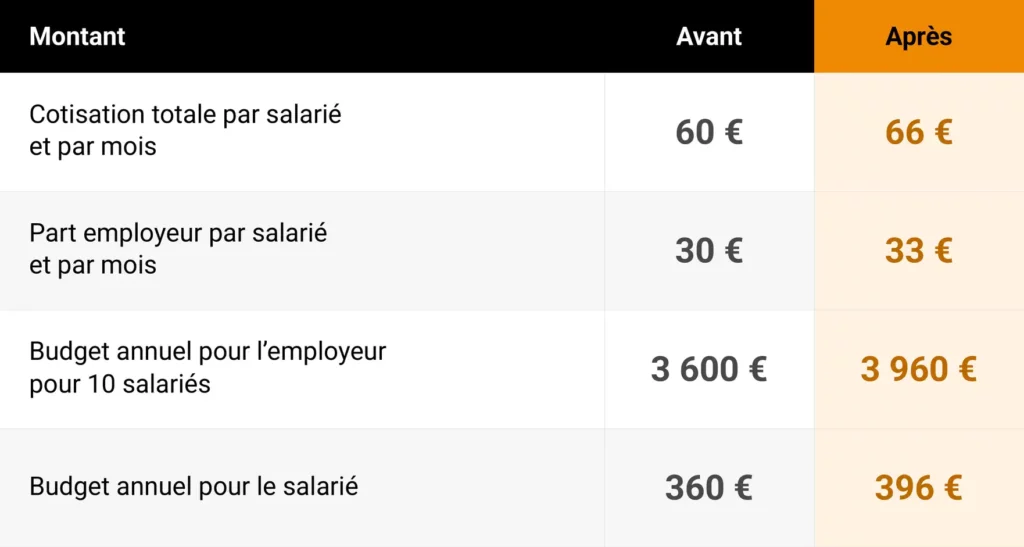
Dans cette simulation, l’entreprise supporte 360 € supplémentaires par an et chaque salarié 3 € supplémentaires par mois. Les effectifs et la répartition du financement restent constants. Ces chiffres illustrent un calcul ; ils ne correspondent pas à un tarif ni à un dossier client NES COURTAGE.
Lors d’une comparaison, demandez des offres établies sur le même périmètre. Une différence de prix peut venir d’un remboursement réduit, d’une option supprimée ou d’une couverture familiale différente. Le devis doit permettre de voir ces écarts avant de choisir.
4-Vérifier les documents du régime collectif
La mutuelle collective repose sur un dispositif établi dans l’entreprise, par exemple un accord collectif ou une décision unilatérale de l’employeur, appelée DUE. L’acte qui organise ce régime et le contrat d’assurance doivent être cohérents.
Si vous envisagez de modifier les garanties, les bénéficiaires ou la répartition des cotisations, faites vérifier les adaptations nécessaires et les modalités d’information des salariés. Profitez du bilan pour contrôler les affiliations et les demandes de dispense. Un changement de contrat mérite aussi une préparation administrative.
5-Préparer le calendrier d’un éventuel changement
Novembre permet d’organiser les comparaisons et de préparer le budget de l’année suivante. Pour les contrats de complémentaire santé collective éligibles à la résiliation infra-annuelle, l’employeur peut résilier sans frais ni pénalités après un an à compter de la première souscription. La résiliation prend effet un mois après réception de la notification par l’organisme assureur.
Le calendrier dépend donc de l’ancienneté du contrat et des démarches à réaliser. Si vous souhaitez une nouvelle couverture au 1er janvier, vérifiez assez tôt la date de résiliation, la prise d’effet du nouveau contrat et les formalités du régime collectif. La couverture des salariés doit se poursuivre sans interruption.
Faire le bilan de votre assurance santé collective avec NES COURTAGE
Pour comparer votre assurance santé collective, rassemblez le tableau démographique de votre entreprise, le tableau des garanties (et options éventuelles proposées), les cotisations actuelles et annoncées, la répartition du financement et les informations sur votre convention collective. Ces éléments donnent une base à l’étude de votre contrat.
NES COURTAGE accompagne les professionnels et les entreprises à Rennes, Fougères, Liffré et dans l’Ouest. Notre cabinet compare les offres de mutuelle selon vos besoins et votre budget, avec un interlocuteur dédié pour le suivi de vos contrats. Contactez-nous pour faire le point sur votre mutuelle collective en entreprise et les ajustements à étudier avant la nouvelle année.